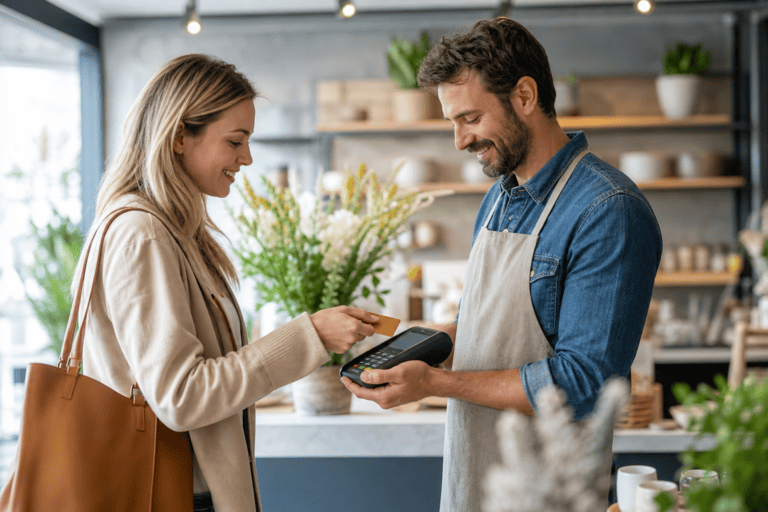
Een mobiele pinautomaat kopen voor je onderneming is voor veel Belgische bedrijven een praktische stap naar vlottere betalingen. Klanten verwachten vandaag dat ze snel, veilig en flexibel kunnen betalen, ook buiten een vaste toonbankomgeving. Denk aan leveringen, beurzen, pop-upwinkels, markten, horeca met terrasbediening of dienstverleners die bij klanten ter plaatse werken. Een mobiele betaalterminal maakt het mogelijk om kaartbetalingen te aanvaarden waar de verkoop of dienstverlening effectief gebeurt. Voor ondernemingen is vooral belangrijk dat het toestel past bij de dagelijkse werking, de kosten duidelijk zijn en de administratie overzichtelijk blijft.
Waarom een mobiele pinautomaat interessant is
Een mobiele pinautomaat, ook vaak mobiele betaalterminal genoemd, werkt zonder vaste kassa-opstelling. Het toestel communiceert meestal via wifi, mobiel netwerk of een koppeling met een smartphone of tablet. Daardoor is het geschikt voor situaties waarin flexibiliteit belangrijker is dan een vaste betaalbalie.
Voor B2B-ondernemingen kan dat op verschillende manieren nuttig zijn. Een groothandelaar die op een vakbeurs bestellingen opneemt, kan een voorschot of directe betaling ontvangen. Een installateur kan na een interventie meteen afrekenen. Een cateraar kan betalingen verwerken op locatie. Ook winkels met beperkte ruimte kunnen een mobiel toestel gebruiken om wachtrijen te verkorten.
Het grootste voordeel zit in de combinatie van gemak en snelheid. De klant hoeft geen cash te voorzien en de onderneming hoeft minder contant geld te beheren. Dat vermindert de kans op fouten bij wisselgeld en vereenvoudigt de afstemming tussen betalingen en verkoopdocumenten. Voor veel bedrijven is ook het professionele imago belangrijk: een vlotte kaartbetaling voelt vertrouwd en efficiënt aan.
Een mobiele pinautomaat kopen voor je onderneming: belangrijke aandachtspunten
Een mobiele pinautomaat kopen voor je onderneming vraagt meer dan enkel naar de aankoopprijs kijken. De juiste keuze hangt af van het type activiteit, het aantal transacties, de locaties waar betalingen gebeuren en de manier waarop de boekhouding wordt opgevolgd.
Verbinding en bereik
De verbinding bepaalt hoe betrouwbaar het toestel werkt. In een winkel met stabiele wifi kan een toestel via het lokale netwerk volstaan. Voor ambulante handel, leveringen of evenementen is een toestel met mobiele dataverbinding vaak praktischer. In gebouwen met dikke muren of op drukke locaties kan het bereik schommelen, wat invloed heeft op de betaalervaring.
Bij de beoordeling van verbinding zijn deze punten concreet van belang:
- Werkt het toestel via wifi, simkaart, bluetooth of een combinatie daarvan?
- Is er een back-up mogelijk wanneer het primaire netwerk uitvalt?
- Hoe lang gaat de batterij mee tijdens een volledige werkdag?
- Kan het toestel vlot worden gebruikt op meerdere locaties?
- Is de verbinding geschikt voor contactloze betalingen en kaartbetalingen met pincode?
Betaalmethoden en gebruiksgemak
Belgische klanten gebruiken vaak debetkaarten, kredietkaarten en contactloze betalingen. Ook mobiele betaalmethoden via smartphone of smartwatch komen regelmatig voor. Een onderneming hoeft niet elk mogelijk betaalmiddel te ondersteunen, maar het toestel moet wel aansluiten bij wat klanten effectief gebruiken.
Gebruiksgemak is minstens even belangrijk. Medewerkers moeten bedragen snel kunnen invoeren, betalingen kunnen annuleren wanneer nodig en duidelijke betalingsbevestigingen kunnen geven. Sommige toestellen printen kastickets, andere sturen een digitaal bewijs via e-mail of sms. In een B2B-context kan een betaalbewijs gekoppeld worden aan een factuur of bestelbon, afhankelijk van de interne processen.
Kostenstructuur en contract
De totale kost bestaat vaak uit meerdere onderdelen. Naast de aankoopprijs kunnen er transactiekosten, abonnementskosten, kosten voor dataverkeer of servicekosten zijn. Soms wordt een toestel gehuurd in plaats van gekocht. Beide modellen hebben voordelen, afhankelijk van de intensiteit van het gebruik.
Bij een laag aantal transacties kan een beperkte vaste kost aantrekkelijk zijn. Bij veel betalingen wegen transactietarieven sterker door. Voor seizoensbedrijven is flexibiliteit relevant, omdat de terminal niet elke maand even intensief wordt gebruikt. Transparantie over kosten voorkomt verrassingen in de boekhouding.
Verschillende situaties in Belgische ondernemingen
Niet elke onderneming gebruikt een mobiele pinautomaat op dezelfde manier. Een horecazaak kan het toestel inzetten aan tafel of op een terras. Daar telt vooral snelheid, batterijduur en eenvoudige bediening door verschillende medewerkers. In de retail kan een mobiel toestel helpen tijdens piekmomenten, bijvoorbeeld bij solden, events of tijdelijke verkooppunten.
Voor zelfstandige dienstverleners ligt de nadruk vaker op betalingen bij de klant. Denk aan herstellers, schoonmaakbedrijven, thuiszorgondersteunende diensten of technische installateurs. Een betaling onmiddellijk na de prestatie kan de opvolging van openstaande bedragen beperken. Het toestel moet dan stevig, compact en betrouwbaar zijn.
Bij marktkramers en foodtrucks spelen omgevingsfactoren mee. De betaalterminal moet buiten bruikbaar zijn, snel verbinding maken en een volledige verkoopdag aankunnen. Voor ondernemingen die deelnemen aan beurzen of netwerkevents is mobiliteit belangrijk, maar ook de mogelijkheid om meerdere medewerkers met hetzelfde systeem te laten werken.
In B2B-verkoop met hogere bedragen blijft duidelijke administratie essentieel. Een kaartbetaling vervangt niet automatisch een factuur wanneer die verplicht of gewenst is. De betaling en het verkoopdocument moeten correct aan elkaar gekoppeld blijven.
Veiligheid, administratie en betrouwbaarheid
Betalingen verwerken betekent omgaan met gevoelige financiële gegevens. Een mobiele pinautomaat moet daarom voldoen aan de relevante beveiligingsnormen voor kaartbetalingen. Voor de onderneming is het belangrijk dat medewerkers weten hoe ze het toestel correct gebruiken, bewaren en controleren.
Administratief is de rapportering minstens zo belangrijk als de betaling zelf. Dagrapporten, transactielijsten en exportmogelijkheden helpen om betalingen te vergelijken met verkopen, facturen of reservaties. Wanneer een toestel gekoppeld kan worden aan kassasoftware of boekhoudsoftware, kan dat de verwerking vereenvoudigen. Niet elke onderneming heeft zo’n koppeling nodig, maar het is nuttig om vooraf te weten of die mogelijkheid bestaat.
Ook betrouwbaarheid speelt mee. Een terminal die vaak uitvalt of traag reageert, veroorzaakt frustratie bij klanten en medewerkers. De praktische kwaliteit blijkt vooral in dagelijkse situaties: een druk terras, een levering met weinig netwerkbereik of een beursstand met veel bezoekers tegelijk. Daarom is het zinvol om niet alleen naar specificaties te kijken, maar ook naar hoe het toestel past in de werkelijke bedrijfscontext.
Praktische voorbereiding voor intern gebruik
Voor een mobiele pinautomaat goed rendeert, moet de onderneming intern duidelijke afspraken maken. Wie mag betalingen uitvoeren? Waar wordt het toestel opgeladen? Hoe worden dagafsluitingen gecontroleerd? Wat gebeurt er bij een mislukte transactie of een betwisting?
Een eenvoudige interne werkwijze voorkomt verwarring. Medewerkers hebben baat bij korte instructies over het invoeren van bedragen, het herkennen van een geslaagde betaling en het bezorgen van een betaalbewijs. Ook de bewaring van het toestel verdient aandacht, zeker wanneer meerdere personen het gebruiken.
Voor de boekhouding is het nuttig om betaalstromen herkenbaar te houden. Als meerdere toestellen actief zijn, kan elke terminal aan een locatie, afdeling of medewerker gekoppeld worden. Zo blijft controle mogelijk zonder onnodige complexiteit. Bij groeiende ondernemingen wordt dit steeds belangrijker, omdat losse betaalprocessen anders snel onoverzichtelijk worden.
Veelgestelde vragen
Wat is het verschil tussen een mobiele pinautomaat en een vaste betaalterminal?
Een vaste betaalterminal staat meestal aan een toonbank en gebruikt een stabiele vaste verbinding. Een mobiele pinautomaat is draagbaar en bedoeld voor betalingen op verschillende plaatsen. Ze biedt meer flexibiliteit, maar vraagt extra aandacht voor batterij, netwerkbereik en intern beheer.
Is een mobiele pinautomaat geschikt voor kleine ondernemingen?
Ja, een mobiele pinautomaat kan ook voor kleine ondernemingen geschikt zijn wanneer klanten vaak elektronisch willen betalen. De meerwaarde hangt af van het aantal transacties, de locaties waar gewerkt wordt en de verhouding tussen vaste kosten en transactiekosten.
Welke betaalmethoden zijn belangrijk in België?
In België zijn debetkaarten, kredietkaarten en contactloze betalingen doorgaans belangrijk voor ondernemingen. Ook betalingen via smartphone of smartwatch kunnen relevant zijn. Welke betaalmethoden nodig zijn, hangt vooral af van het klantenprofiel en de verkoopomgeving.
Moet een mobiele pinautomaat gekoppeld zijn aan boekhoudsoftware?
Een koppeling met boekhoudsoftware is niet altijd verplicht, maar kan administratief handig zijn. Ze helpt om betalingen sneller te vergelijken met facturen of verkopen. Zonder koppeling blijft een duidelijke rapportering en regelmatige controle van transacties wel noodzakelijk.
Wat beïnvloedt de totale kost van een mobiele pinautomaat?
De totale kost wordt beïnvloed door aankoop of huur, transactiekosten, abonnementskosten, service, dataverbinding en eventuele softwarekoppelingen. Ook het aantal betalingen per maand speelt een grote rol. Een toestel met lage aankoopprijs is niet altijd de goedkoopste oplossing op lange termijn.